conecte-se conosco


Agronegócio

Erro em contratos de arrendamento pode gerar multa de 50% do IR, alerta Receita Federal

Publicado

Contratos de arrendamento e parceria rural exigem atenção de proprietários e produtores. Informações incompatíveis sobre pagamentos, receitas e divisão dos riscos podem levar a Receita Federal a questionar a operação, cobrar diferenças de Imposto de Renda e aplicar multas.

Um dos erros mais relevantes ocorre quando o proprietário declara como receita da atividade rural o valor recebido pela cessão da terra. Para a Receita, o arrendamento de imóvel rural é tributado como aluguel, e não como resultado da produção agropecuária.

A diferença afeta diretamente a forma de recolhimento do imposto. Quando o arrendamento é pago por uma pessoa física, o proprietário deve apurar mensalmente o carnê-leão, se houver imposto devido. Se o pagamento vier de uma pessoa jurídica, pode haver retenção na fonte, compensável posteriormente na declaração anual.

A falta de recolhimento do carnê-leão, quando obrigatório, está sujeita a multa isolada correspondente a 50% do imposto que deixou de ser pago. A penalidade pode ser cobrada mesmo quando o rendimento tiver sido incluído posteriormente na declaração anual.

Portanto, a multa não equivale a 50% de toda a receita recebida pelo proprietário. Ela incide sobre o valor do carnê-leão não recolhido, além da cobrança do imposto devido, juros e outras penalidades que podem ser aplicadas conforme a irregularidade identificada.

Segundo Viviane Morales, advogada e diretora administrativa e financeira da Lastro Soluções Tributárias para o Agro, o problema aparece principalmente quando a remuneração fixa pela cessão da área é apresentada como se decorresse da exploração direta da propriedade.

No arrendamento, o dono da terra recebe a remuneração estabelecida no contrato e, em regra, não participa do resultado econômico da lavoura ou da pecuária. Uma quebra de safra, a queda dos preços ou o aumento dos custos não alteram automaticamente o valor que ele tem a receber.

Na atividade rural e na parceria efetiva, a lógica é diferente. As partes participam dos riscos e dos resultados do empreendimento. Clima, produtividade, preços, pragas e outras ocorrências podem interferir na parcela recebida por cada participante.

Essa distinção é importante porque o regime tributário da atividade rural permite a apuração do resultado mediante o confronto entre receitas e despesas. O arrendamento, por sua vez, segue o tratamento destinado aos rendimentos de aluguel.

O risco fiscal não está restrito ao proprietário. Quem utiliza a terra também precisa informar corretamente o pagamento do arrendamento, o valor da operação e a identificação de quem recebeu os recursos.

A Receita orienta que os valores sejam registrados na ficha de pagamentos efetuados da declaração. A falta dessas informações pode gerar multa de 20% sobre o montante não declarado.

“A omissão pode gerar multa de até 20% sobre os valores não informados. Além disso, quando o pagamento do arrendamento é realizado em produtos agrícolas, como soja ou milho, e essa operação deixa de ser registrada corretamente, o produtor também pode ser autuado por omissão de receita da atividade rural”, afirma Viviane.

As informações declaradas por quem paga podem ser comparadas com aquelas apresentadas por quem recebe. Divergências de valores, datas, CPFs ou CNPJs aumentam a possibilidade de retenção da declaração para análise e de abertura de procedimento fiscal.

O pagamento em produtos agrícolas também exige cuidado. Contratos podem estabelecer a remuneração em quantidade determinada de sacas de soja, milho ou outro produto, mas a ausência de transferência bancária não elimina a obrigação de registrar a operação.

A entrega da produção para liquidar uma dívida do produtor deve ser reconhecida como receita da atividade rural no momento da entrega. Simultaneamente, o pagamento do arrendamento precisa ser registrado de acordo com a natureza da operação.

O fato de a remuneração estar expressa em sacas não transforma automaticamente o arrendamento em parceria rural. O elemento determinante é a existência, ou não, de compartilhamento efetivo dos riscos e dos resultados.

Na parceria, as partes devem dividir riscos relacionados a caso fortuito, força maior e variações da produção e dos preços. Quando o proprietário recebe uma quantidade fixa, independentemente do desempenho da atividade, a relação apresenta características de arrendamento.

“Tentar maquiar um arrendamento como parceria é uma estratégia de alto risco. Quando não existe compartilhamento real dos riscos da produção, o contrato pode ser descaracterizado pela Receita Federal, expondo tanto o proprietário quanto quem utiliza a terra às penalidades previstas na legislação”, diz Viviane.

O nome colocado no contrato, por si só, não determina o tratamento tributário. A fiscalização pode analisar cláusulas, comprovantes, movimentações financeiras, notas fiscais, registros da produção e a forma como a relação foi executada.

Um documento chamado de parceria, mas que assegura ao proprietário remuneração fixa e transfere todo o risco ao produtor, pode ser tratado como arrendamento. Da mesma forma, um contrato corretamente redigido perde força se os pagamentos e os registros fiscais mostrarem uma realidade diferente.

Para reduzir riscos, as duas partes devem conferir se os valores pagos e recebidos são coincidentes, identificar corretamente os envolvidos e manter documentos capazes de comprovar a natureza econômica da operação.

A revisão precisa ocorrer antes da entrega da declaração, e não somente depois de uma intimação. Também é recomendável verificar se houve recolhimento mensal do carnê-leão, quando devido, e se pagamentos realizados em produtos foram registrados adequadamente.

Arrendar terras continua sendo uma ferramenta importante para ampliar a produção sem imobilizar capital na aquisição de imóveis. A parceria também permanece legítima quando existe divisão real dos riscos. O problema surge quando contrato, execução e declaração tributária contam histórias diferentes.

Para o produtor, a principal orientação é não tratar o contrato rural como simples formalidade. Uma classificação equivocada pode resultar em imposto adicional, multa, juros e questionamentos para os dois lados da operação.

Fonte: Pensar Agro

Comentários Facebook
publicidade

Agronegócio

Plano Brasil Soberano: Governo amplia crédito para fertilizantes

Publicado

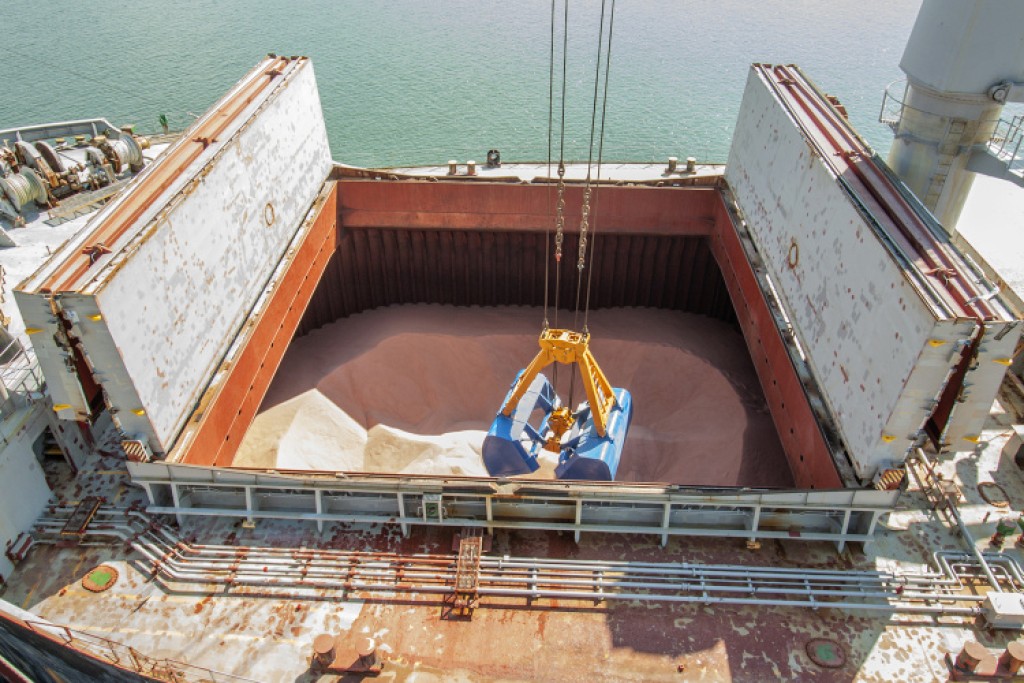
Fabricantes de fertilizantes, produtores de matérias-primas intermediárias e mineradoras que abastecem o setor poderão contratar capital de giro pelo Plano Brasil Soberano. A mudança amplia o alcance do programa e procura dar fôlego financeiro a uma cadeia considerada estratégica para o agronegócio brasileiro.

Projetos industriais e tecnológicos ligados ao beneficiamento, refino e transformação de minerais críticos e estratégicos também terão acesso a recursos com custo reduzido. O encargo da fonte de financiamento caiu para 3% ao ano, ante percentuais que chegavam a 8% na aquisição de máquinas e equipamentos e a 6,5% em determinados investimentos.

A decisão foi tomada pelo Conselho Monetário Nacional (CMN) em reunião extraordinária realizada no fim de agosto. O colegiado também prorrogou por 12 meses o prazo para apresentação dos pedidos de financiamento ao Banco Nacional de Desenvolvimento Econômico e Social (BNDES). As empresas elegíveis poderão protocolar as solicitações até 31 de dezembro de 2027.

Para o produtor rural, o efeito não será direto. As linhas são destinadas às empresas que produzem, processam ou fornecem insumos para a fabricação de adubos. O objetivo é melhorar as condições financeiras da indústria e reduzir riscos de interrupção no abastecimento do campo.

A inclusão do capital de giro atende a uma característica do setor. Muitas empresas precisam pagar antecipadamente pelas matérias-primas importadas, arcar com frete, armazenagem e processamento e somente depois receber pelas vendas realizadas aos produtores ou distribuidores.

Esse intervalo exige grande disponibilidade de caixa. Quando o crédito fica caro ou escasso, as empresas podem reduzir compras, estoques e produção. A consequência chega às propriedades na forma de menor oferta, dificuldade para programar entregas e maior exposição às oscilações de preços.

Antes da mudança, as empresas da cadeia de fertilizantes podiam recorrer ao Plano Brasil Soberano principalmente para comprar máquinas ou executar projetos de investimento. Agora, os recursos também poderão financiar despesas necessárias ao funcionamento diário das operações.

A medida ganha importância porque o Brasil importa mais de 80% dos fertilizantes que utiliza. Essa dependência deixa a produção agrícola vulnerável ao câmbio, às cotações internacionais, aos custos marítimos e a conflitos capazes de interromper rotas ou restringir a oferta mundial.

O país responde por cerca de 8% do consumo global de fertilizantes e ocupa a quarta posição entre os maiores consumidores. Soja, milho e cana-de-açúcar representam mais de 73% da demanda nacional, o que transforma o insumo em um componente decisivo dos custos das principais cadeias agrícolas.

O crédito mais barato para minerais estratégicos procura estimular investimentos em etapas que ainda são pouco desenvolvidas no Brasil. O país possui reservas minerais importantes, mas parte do material extraído é exportada sem processamento ou não chega a ser transformada internamente nos produtos necessários à agricultura.

Ao apoiar o beneficiamento, o refino e a transformação dentro do país, o governo tenta ampliar a capacidade industrial e diminuir a dependência de produtos acabados vindos do exterior. O resultado, entretanto, dependerá da execução dos projetos, que podem exigir licenciamento, infraestrutura, tecnologia e vários anos até o início da produção.

O percentual de 3% ao ano não representa necessariamente a taxa final que será paga pelas empresas. Ele corresponde ao custo da fonte de recursos e já considera a remuneração do BNDES. Nas operações indiretas, realizadas por bancos credenciados, ainda podem existir encargos do agente financeiro e custos relacionados ao risco do tomador.

Por isso, a medida também não garante uma queda imediata no preço do fertilizante vendido ao agricultor. As cotações continuarão sujeitas ao câmbio, aos preços internacionais, ao frete, à oferta mundial de nutrientes e à demanda no período de plantio.

O ganho mais provável no curto prazo é a melhora das condições para que fabricantes e fornecedores mantenham estoques e cumpram contratos. No longo prazo, se os investimentos aumentarem a produção e o processamento de matérias-primas no Brasil, o setor poderá reduzir a exposição a crises externas e ganhar maior previsibilidade.

O acesso às linhas será restrito aos segmentos definidos conjuntamente pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Mdic) e pelo Ministério da Fazenda. A relação de atividades autorizadas consta das portarias que regulamentam o Plano Brasil Soberano.

Criado para apoiar empresas afetadas pelo aumento das tarifas norte-americanas e pela instabilidade do comércio internacional, o programa passa a alcançar uma cadeia diretamente ligada à segurança produtiva do país. Para o campo, o efeito concreto será medido pela capacidade da política de ampliar a oferta interna, evitar falta de insumos e reduzir a dependência que hoje transforma qualquer crise internacional em custo adicional dentro da porteira.

Fonte: Pensar Agro

Comentários Facebook
Continue lendo

Agronegócio

Renegociação rural ainda esbarra em laudos e exigências bancárias

Publicado

Quase metade do prazo concedido para a contratação das linhas especiais de renegociação das dívidas rurais já transcorreu, mas produtores relatam dificuldades para acessar o mecanismo. A Medida Provisória nº 1.376, publicada em 15 de julho, estabeleceu período de 120 dias para as operações, que termina em meados de novembro.

A demora preocupa porque a renegociação foi criada para recuperar a capacidade financeira de produtores atingidos por perdas climáticas e pela queda dos preços agrícolas. Sem resolver o passivo, parte deles pode enfrentar dificuldades para comprar insumos, contratar crédito e iniciar uma nova safra.

Em carta aberta divulgada na sexta-feira, 11, a Frente Parlamentar da Agropecuária (FPA) afirmou que a medida ainda não chega ao campo na velocidade e na escala necessárias. Os maiores obstáculos estariam entre pequenos agricultores e produtores que já não possuem recursos para atender às novas exigências apresentadas durante a análise bancária.

Entre os entraves estão a necessidade de laudos agronômicos para comprovar perdas ocorridas em safras anteriores, os custos da documentação, a reavaliação das garantias e a cobrança de uma entrada para a contratação da nova operação. Para quem já está sem capital de giro, antecipar qualquer valor pode tornar a renegociação inviável.

A medida provisória exige que o produtor tenha sofrido perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. A comprovação deve ser feita por laudo assinado por profissional habilitado.

Essa exigência busca evitar fraudes, mas se tornou um dos principais pontos de dificuldade. Em propriedades pequenas, o custo individual de contratar um profissional e reconstruir informações de safras passadas pode ser elevado em relação ao valor da dívida.

A FPA propõe permitir laudos coletivos para agricultores familiares e pequenos produtores, quando tecnicamente possível. Também defende a dispensa de um novo documento para operações que já foram renegociadas e continuam com saldo comprometido, uma vez que as perdas teriam sido verificadas anteriormente.

As linhas especiais permitem renegociar operações de custeio, comercialização, industrialização e determinadas parcelas de investimentos. Também podem alcançar Cédulas de Produto Rural (CPRs) financeiras emitidas para quitar ou amortizar compromissos anteriores, desde que atendam às condições estabelecidas.

Os limites chegam a R$ 400 mil para agricultores familiares atendidos pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), R$ 2 milhões para produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e R$ 4 milhões para os demais produtores.

As taxas anuais são de 6% para o Pronaf, 9% para o Pronamp e 12% para os demais beneficiários. O pagamento pode ser feito em até oito anos, com a primeira parcela do principal dois anos depois da contratação, embora os juros sejam cobrados durante a carência.

Produtores que tenham perdido pelo menos 40% da renda em três ou mais safras podem acessar condições ampliadas. Nesse grupo, os limites chegam a R$ 500 mil no Pronaf, R$ 2,5 milhões no Pronamp e R$ 8 milhões para os demais, com prazo de até dez anos e taxas menores.

A estimativa apresentada durante a elaboração da medida era de que mais de R$ 100 bilhões em dívidas poderiam ser renegociados. O volume efetivamente contratado, entretanto, dependerá da capacidade dos produtores de cumprir as exigências e da disposição das instituições financeiras para aprovar as operações.

Embora a medida provisória determine que a renegociação não impeça a contratação de novo crédito rural nem leve o produtor a cadastros restritivos, os bancos continuam responsáveis pela avaliação do risco. A própria norma permite que cada instituição aplique suas políticas internas e reavalie as garantias.

Essa combinação ajuda a explicar o receio existente no campo. A renegociação pode não representar um impedimento formal, mas a situação financeira do produtor continuará sendo analisada antes da concessão de recursos para a nova safra. Na prática, uma classificação de risco desfavorável pode restringir o acesso ou encarecer as condições oferecidas.

A FPA pede que o texto seja ajustado para impedir que a adesão ao programa prejudique novos financiamentos. Também cobra a flexibilização ou retirada da entrada quando ficar comprovado que o produtor não possui capacidade de pagamento imediato.

Outro ponto é a preservação das regras próprias dos Fundos Constitucionais de Financiamento do Centro-Oeste, do Norte e do Nordeste. A preocupação é evitar que exigências incompatíveis com esses fundos reduzam o alcance da renegociação justamente nas regiões mais dependentes dessas fontes de recursos.

A medida provisória está em vigor, mas ainda precisa ser aprovada pela Câmara dos Deputados e pelo Senado para se tornar permanente. A Frente Parlamentar da Agropecuária cobra do relator, deputado Paulo Pimenta, mudanças que simplifiquem a comprovação das perdas e reduzam as barreiras operacionais.

O tempo é decisivo. Uma renegociação aprovada depois do plantio pode reorganizar a dívida, mas já não resolve a falta de recursos para implantar a lavoura. Para o produtor, o resultado da medida será determinado não pelo volume anunciado, mas pelo dinheiro efetivamente liberado antes de vencer a janela da próxima safra.

Fonte: Pensar Agro

Comentários Facebook
Continue lendo

Política RO

Cidades

Policial

Mais Lidas da Semana